
只读
投资性房地产
不是所有房子都叫固定资产。会计看的是持有目的:自己办公或生产,进固定资产;开发待售,进存货;为赚租金或资本增值而持有,才进投资性房地产。外形一样,科目和考核完全不同。
主导者是财务和持有该物业的公司。资产管理者要能在台账上把「自用」和「出租」分开,用途一变,类别和折旧规则跟着变。用途一变,科目映射和折旧规则要跟着改(如停提或改年限),否则业财对不上。物理对象见 不动产与物业资产;出租和收益怎么经营,见 资产经营。
两种计量,选一种就守住
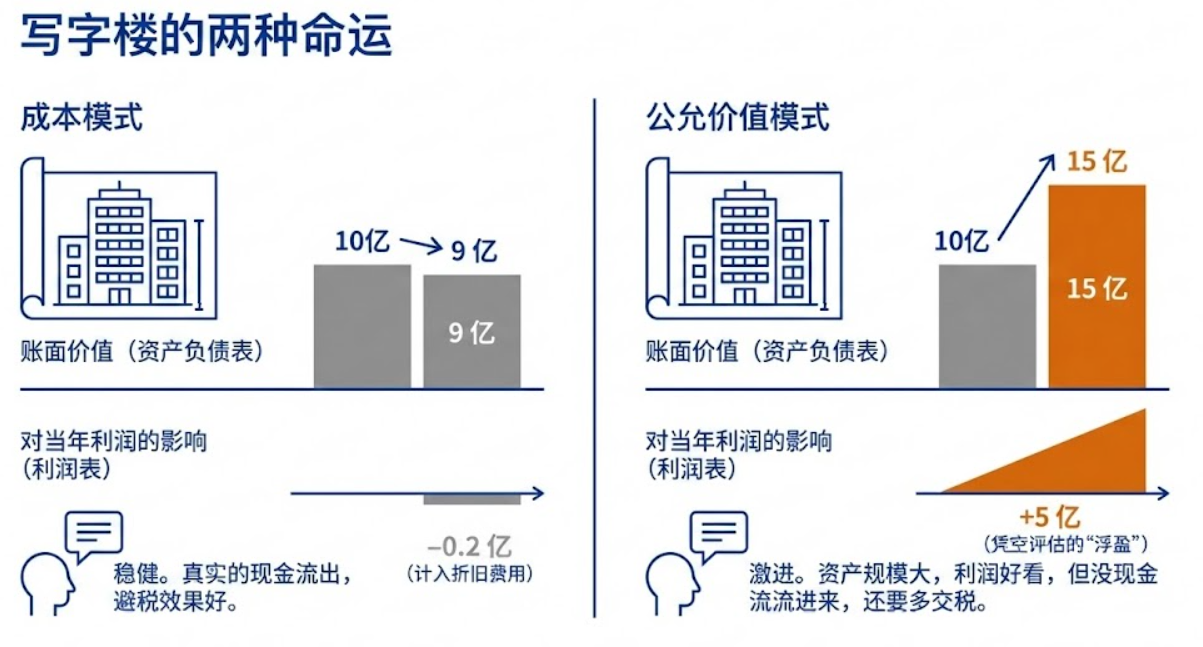
准则允许成本模式或公允价值模式,选定后应一贯使用。
- 成本模式。 当普通固定资产管:房屋提折旧,土地常不折(房地分离,见 不动产与物业资产),账面价值 = 原值 − 累计折旧 − 减值准备,房价涨了账上也不动。制造业、能源企业求稳,常见这一路。例如,将闲置的老厂房出租,采用成本模式能保证利润表现平稳,不因市场波动而大起大落。
- 公允价值模式。 当金融资产管:通常不提折旧,期末按评估价调账,涨记收益、跌记损失。公允模式下要能留下评估调账的轨迹,否则涨跌说不清。持有核心地段写字楼、希望报表能直观反映市值的组织才会用,意在赚取公允价值变动收益。增值当年不一定收到现金。
绝大多数非地产企业选成本模式,避免利润随房价抖动。
用途转换是关键接口
总部一层改租给商户:固定资产转为投资性房地产。租出去的楼收回自用:反向转回。成本模式转换是科目重分类,不因此调出增值。公允模式自用转出租,增值进其他综合收益(OCI),不进当期利润——防止靠改用途调节利润。
持有型物业的管理任务还包括租约、收款计划和租金回报。没有出租履历,ROI 算不清,盘活决策也缺依据。
适用与局限
没有对外出租、也没有待升值物业的工厂,不必单独建这一类——厂房就是固定资产。本篇不展开折现和评估技术。公允价值依赖活跃市场和合格评估,估不准比沿用成本更误导。
减值、加速折旧和技改增值的一般规则,见 资产减值与加速折旧;自用房屋的折旧见 固定资产价值与折旧。