
只读
财务视角的资产分类
会计上的资产,是企业过去的交易形成的、拥有或控制的、预期带来经济利益的资源。它比 ISO 55000 的管理定义窄:借来用的设备、未达金额门槛的耐用品、尚未资本化的支出,现场要管,账上可能没有「固定资产」这一行。
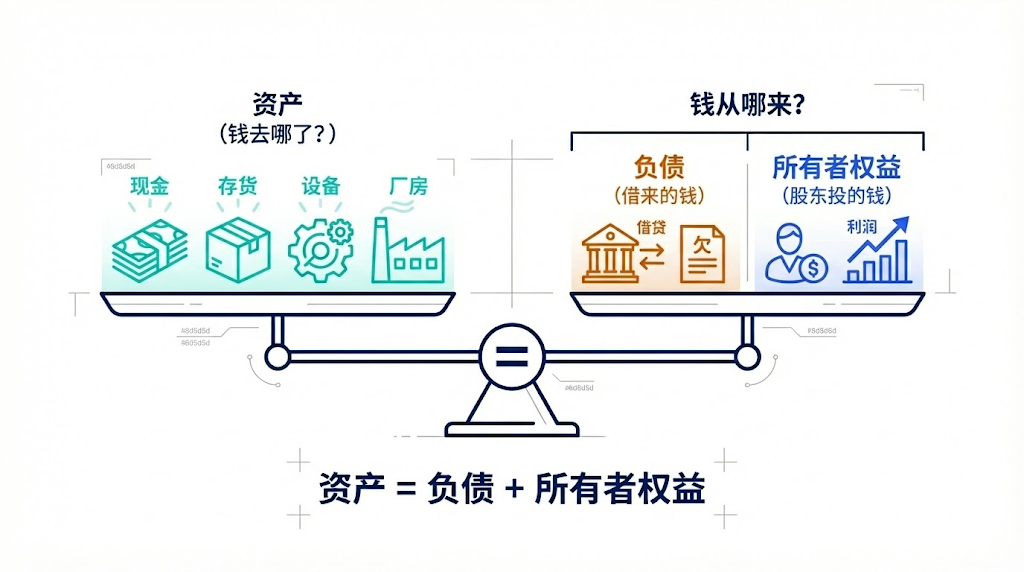
资产负债表的铁律是:资产 = 负债 + 所有者权益。资产管理人员要能用这张表的语言说话,否则资本请求到不了决策桌。会计师眼里是五件事:固定资产、流动资产、费用、负债、权益——不只「固资 vs 存货」。
实施里常碰到的科目
- 流动资产:现金、应收、存货(含多数备件)。一年内变现或消耗。
- 固定资产(非流动):房屋、机器、车辆等价值超过一年的有形项目。购置是把一种资产(钱)换成另一种(机器),进资本支出;购置当年不能整笔当作税前费用,当年费用只是那一截折旧。
- 费用:当年为产生销售或服务而消耗掉的资金或资产,通常包括工资、材料、管理费用,以及当年「消耗」掉的固定资产比例(折旧)。运营支出走运营费用预算。
- 负债:欠别人的钱。近期要付的(货款、当年到期的利息或本金)是流动负债;多年后才还的贷款是长期负债。
- 所有者权益:资产减去负债后的净值。教材里常说「若不为正则公司已破产」;中国法律上资不抵债并不自动进入破产程序。
- 无形资产:软件、专利、土地使用权。摊销规则与固资不完全相同。
- 使用权资产:租赁准则下,租入资产也可能上表,见 使用权资产。
- 投资性房地产、长期待摊、生物资产:各有各的计量,不要一律按机器折旧处理。持有目的决定房子进哪一科,见 投资性房地产;出租和盘活怎么做成经营,见 资产经营。装修、大额租赁费、系统服务费等非单体、需分期的,财务常进长期待摊——业务上仍是资本化,不要另造一套「转固」。
- 长期股权投资:对外持有的股份。对工厂设备员「没有可修的实物」成立。集团资管部是否管产权,要在门口说清——本花园日常不把股权当主业,但权属和价值仍要能被看见。
- 资产组:减值测试时,对象常常不是单台设备,而是能独立产生现金流的最小组合,见 资产组。别和 ISO 的资产组合混。
慢速移动、通常持有超过一年的关键备件,有的组织视为应记固定资产;中国多数企业仍放存货。口径要事先约定。
和业务台账的四种组合
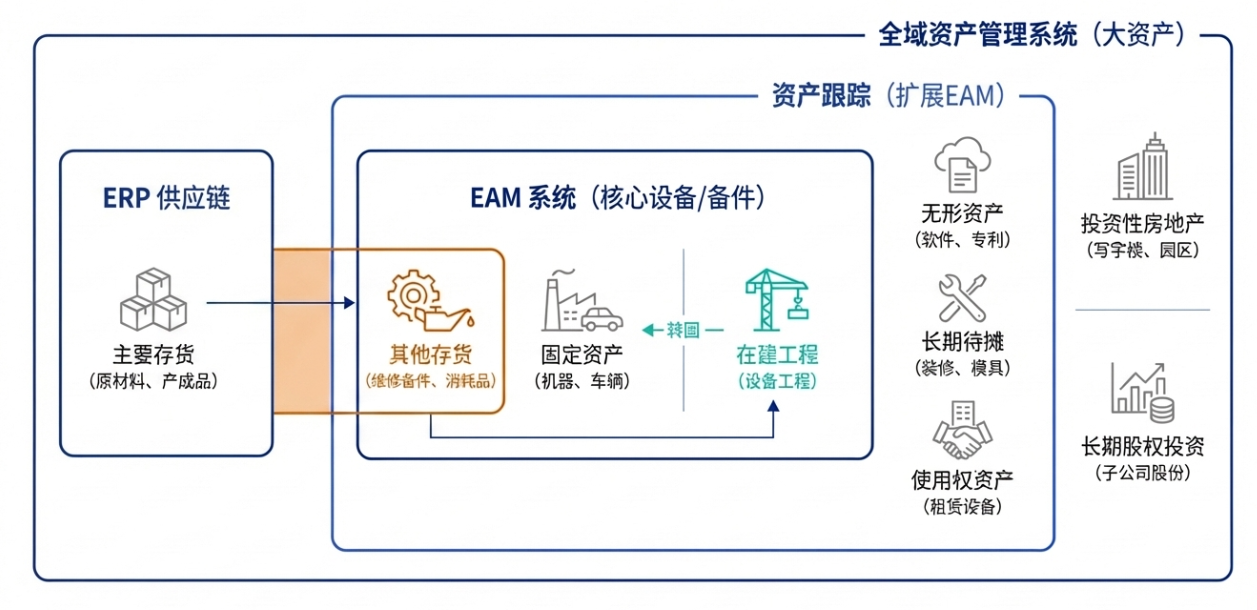
高价值:一物一码 + 逐项固资。耐用品/周转件:业务跟踪、财务费用化。库存消耗品:管数量,领用费用化。低值易耗:几乎不跟踪。借入、借用、代管可能完全不在固资科目,业务仍要跟踪。
在准则落地细节上,现行会计准则已经取消了固定资产的绝对金额门槛(如老规定的「2000元以上」),改为由企业按重要性水平和使用寿命自主判断。此外,像模具、特种工具、轮对等周转件具有强烈的管理特殊性:它们单体价值未必达标,但在车间或产线间频繁流转,且影响核心工艺,因此业务上必须按「一物一码」进行严密的实物与寿命跟踪;而在财务上,它们往往在领用时就已一次性或分期费用化,并不在固定资产账面存续。这也是业财口径差异最集中的地带,见 周转件资产。
实物范围通常大于固资,颗粒度也更细。准则允许寿命或贡献方式不同的组成部分分别确认固资。N 对 1 还是 1 对 1,是移交政策的选择,不是「财务做不到」。多台设备共用一张财务卡片,或父级一张、关键子件另开一张,都可以。固资编码作为业务台账的字段关联即可,不要另长一棵科目树。详见 什么是资产、设备树与父子资产、固定资产价值与折旧。
提醒
财务分类服务报告和税务,不服务维修。不要用科目树当设备分类树;业务分类按技术和管理需要长,财务科目作为属性挂上去。
适用与局限
各国税法和准则细节不同,本文按中国企业会计准则的常见实践概述,具体以财务部门现行政策为准。