
只读
资产组
本篇是企业会计准则第 8 号减值测试的最小现金产出单元。
提醒
资产组不是 ISO 的资产组合,也不是 AMP 的管理分组。AMP 应写「资产组合 / 资产系统」,不要用「资产组」。
灌装线上的封盖机自己卖不出一瓶饮料,评估「这台封盖机还值多少」没有意义,必须和洗瓶、灌装、贴标捆在一起测。资产组合是为了方便管理而圈起来的范围(华东区车辆、1# 生产线);资产组是为了算得清「还能赚多少钱」而圈的最小赚钱单元。现场设备树按维修履历长,资产组按现金流长,两棵结构允许不一致。
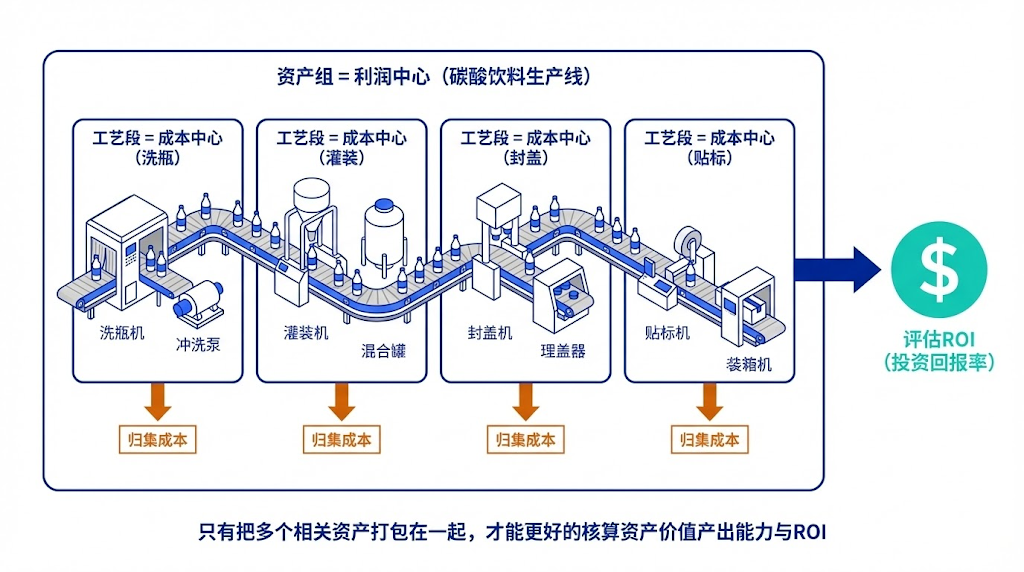
划分只问能不能独立卖钱
实务判据可以很直:
- 工序产出能直接卖给外部客户 → 可以单独作为资产组(手机组装线)。
- 产出只供给下一道、没有外部市场 → 并入能卖钱的那一组(只给自己用的外壳注塑机)。
- 独立核算利润的单元(连锁门店)→ 通常就是一个资产组。
- 只考核成本的辅助车间(供电、空压)→ 通常分摊进各产线,自己不是资产组。
一句话:不能自己到市场上赚钱的,要找能赚钱的单元抱团。这是 减值测试 的单元,也是「这条线该不该关」时财务真正在看的对象。
适用与局限
没有多工序产线、也没有分店核算的组织,很少用到这个词——减值若发生,对象就是单台或单栋。不要把资产组当成又一种设备分类树。具体测试方法以财务部门现行政策和评估机构为准。
总部资产(商标、总部分摊)如何并入、现金流预测与账面如何对照、与产线 / 装置编码如何映射,仍要靠现场划分案例补,不在本篇展开。