
只读
在建工程与资本化
在建工程(CIP)科目在财务,现场在工程 / 项目部。花出去的钱先进入这个蓄水池,达到预定可使用状态后再资本化为固定资产(或其他长期资产)原值,之后按期折旧或摊销。资产侧的接口是实物台账化:物理移交当天先有在用身份,编码和贴标跟得上。没有独立资产部时,台账化通常落在设备动力或使用单位,和财务对暂估。
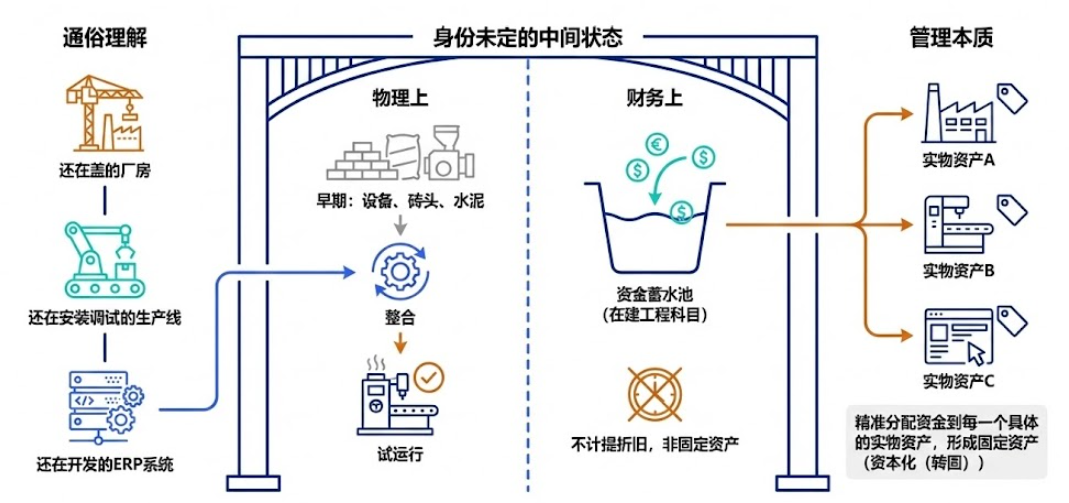
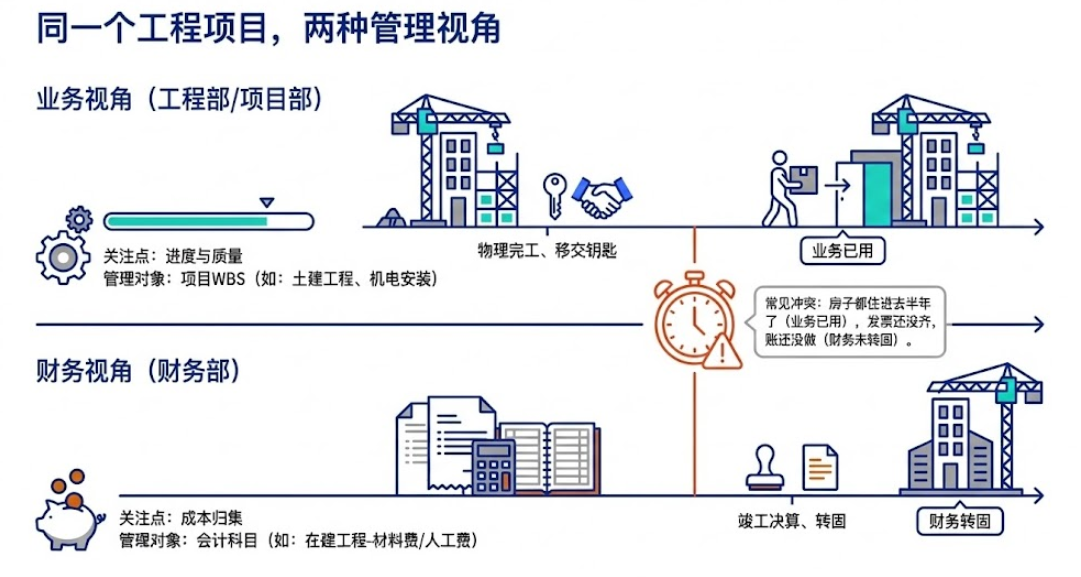
相对的是费用化:水电、差旅、多数日常维修,进当期损益。分错了,利润和资产同时失真。流程四环节见 从项目到资产的移交与转固;怎么估、何时暂估见 预转固怎么估。本篇只收会计分界。
提醒
预转固(业务台账)和暂估转固(财务入账)不要用斜杠焊死。财务通常按正常固定资产科目做账,并不单开暂估科目。
业务动作与财务分录映射
以下是典型的业财映射示例,非财务人员读懂业务动作如何驱动资金流转与科目结转即可:
| 业务动作 | 财务分录核心逻辑 |
|---|---|
| 设备到场验收(暂估入账) | 借:在建工程/固定资产(暂估金额) 贷:应付账款-暂估(GR/IR) |
| 收到发票 | 借:应付账款-暂估(冲回暂估) 借:应交税费-进项税 贷:应付账款-发票 |
| 支付款项 | 借:应付账款-发票 贷:银行存款 |
| 工程期间发生材料领用、人工等 | 借:在建工程(归集各项成本) 贷:原材料 / 应付职工薪酬 等 |
| 达到预定可使用状态(转固) | 借:固定资产 贷:在建工程 |
常见对象不只是厂房:土木建筑、大型设备安装与技改、信息系统与软件、整体装修和重大工艺改造,都会进这个蓄水池。软件实施项目走完四环节后,转的是 无形资产,不要和一台服务器焊成一张卡。可抵扣进项一般不进原值,不可抵扣的要资本化,见 固定资产价值与折旧。
不要进原值的,要在归集时剔除:与项目无直接关系的总部管理费;重大事故返工、非常规浪费、未保险自然灾害;达到预定可使用之后的试运营亏损和非必需培训;营销推广。预付款不是资产成本,结算才转。甲供从仓库领,进项目的是库存计价(如移动平均),不是当时采购价。建设期损坏丢失经鉴定从在建工程转出进损益,竣工剩料退库、退货或转备件,回收价值冲减在建工程——否则原值虚增。
最难的是分钱
施工移交清单按物资列(1000 米电缆、50 个阀门),运营要的是资产台账(1# 泵站供电系统)。必须做一次「实物台账化」:归并、编码、贴标。
间接费用(设计费、监理费、资本化利息)怎么摊到每台设备上,没有唯一算法。常见规则:
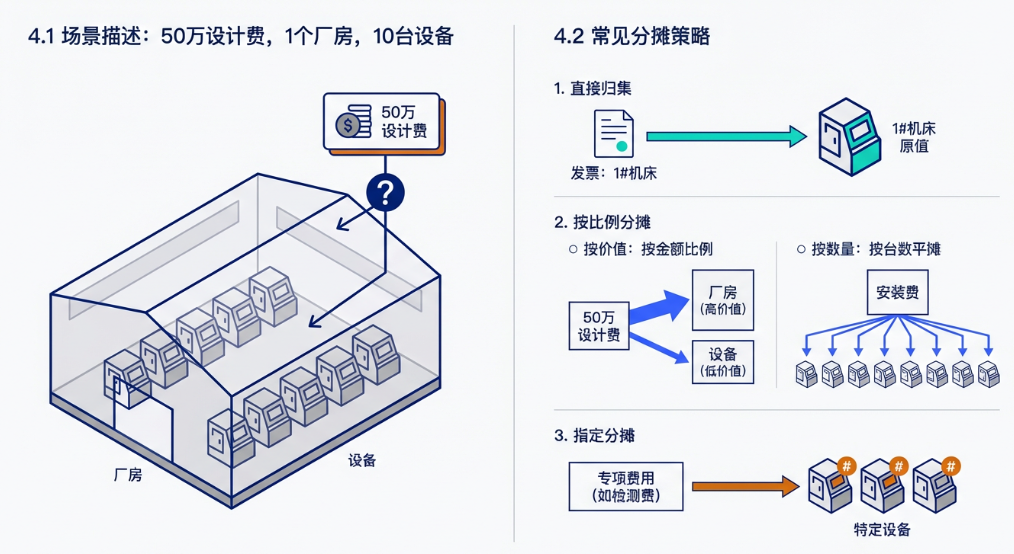
- 能直接对应发票的,直接进该资产原值;
- 公共费用按价值或数量比例分摊;
- 专项费用(特种设备检测)只摊给相关对象。
资本化利息要分专门借款和一般借款,并盯资本化期间:购建开始、支出发生、借款费用发生三者齐了才开始;达到预定可使用状态停止;非正常中断要暂停。不要把建设期所有利息一股脑摊进设备。
想算清,源头要能追溯:设计提出需求 → 采购对应到未来资产 → 直接成本清楚 → 间接成本按比例下去。没有项目、供应链、资产三方集成,分摊只能靠事后拍脑袋。总包里的防腐、吊装本该按工程量拆进直接成本,合同只有总价时才被迫当间接费二次分摊——把拆分写进合同,比事后按直接成本比例更干净。
成套装置整体转固符合经济实质、初期核算简单;核心件价值高、寿命与主体差得大、将来单独换,拆开转更能跟账面。这是移交政策,不是「财务做不到」,见 设备树与父子资产。做到什么程度算够,从「实物先行」到「源头治理」有一条演进路径,见从项目到资产的移交与转固;源头治理的核心工具见项目交付清单。
后续支出看经济实质
对在役资产的后续投入,财务后果不同:恢复原状的修理通常费用化;提高性能或延长寿命的,可能资本化、增加原值。名称叫大修还是技改,不决定会计分界,经济实质决定。详见固定资产价值与折旧。
适用与局限
小额、短周期的购置(一台现货机床)不必走完整 CIP 流程,直接验收转固即可。大型基建和产线改造,CIP 是主数据的母体——位置编码在图纸阶段就该进系统,而不是等设备到货。