
只读
无形资产
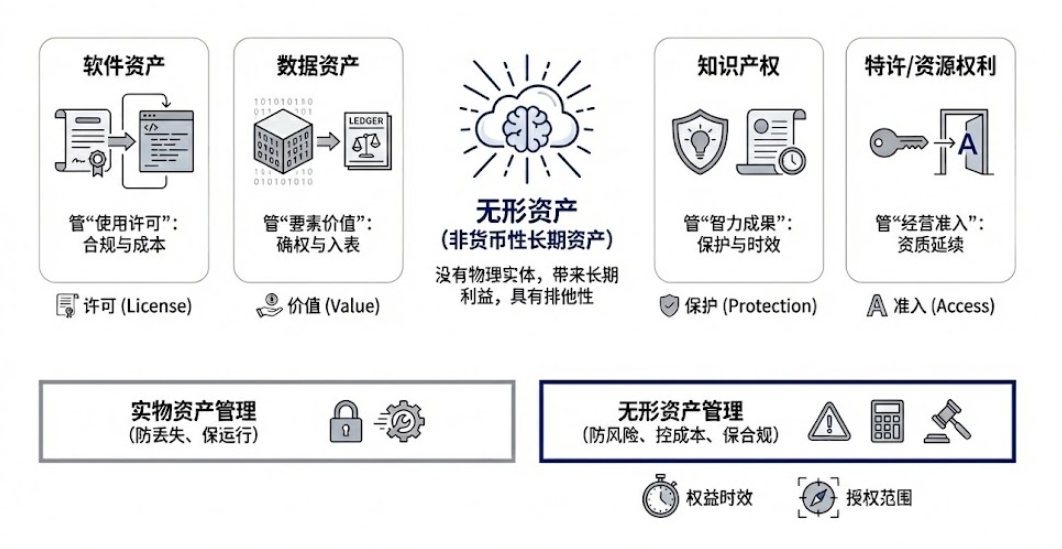
无形资产是企业拥有或控制的、没有实物形态的可辨认非货币性资产。证书、代码、数据不自动入表——要过可辨认、成本可靠计量、经济利益很可能流入。研究费用化,开发符合条件才资本化,这是通则,不只适用于自研软件。无形对象没有可贴的标签,但能排他地带来长期利益。
实物管理的目标是防丢失、保运行;无形管理的目标是防风险、控成本、保合规。主导者常是 IT、法务、知识产权或证照管理部门,资产管理者的接口是:总台账有一条主记录,专项属性(授权数、到期日、登记号)挂得上,到期能被看见。
四个领域,四种管法
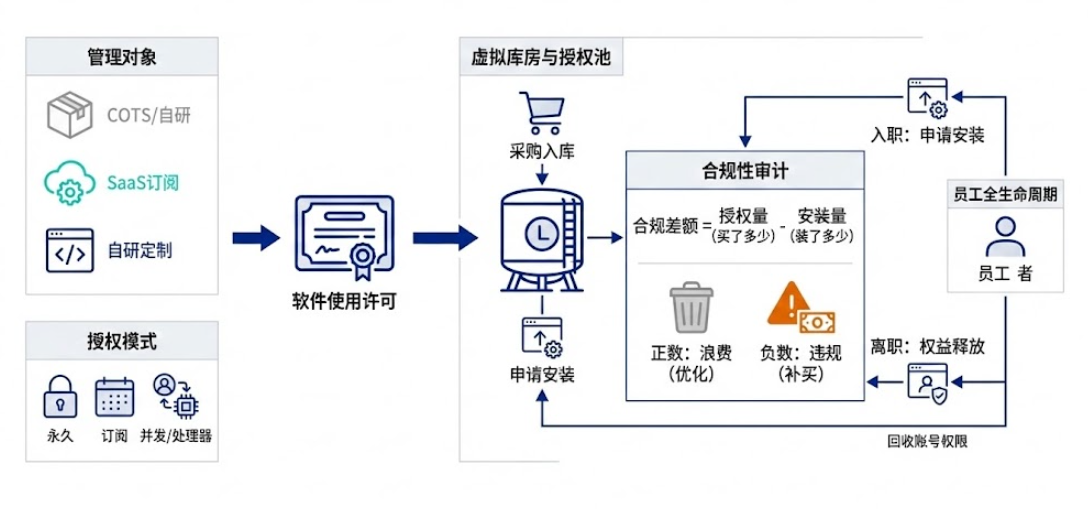
- 软件许可。 管的不是代码,是使用权。永久授权要管升级保障;订阅制要管到期停用;并发用户要管峰值;按 CPU 核数授权的,硬件升级可能让许可不够。合规差额 = 授权量 − 安装量:正数是浪费,负数是违规。许可像库存一样进虚拟授权池,离职必须释放账号。
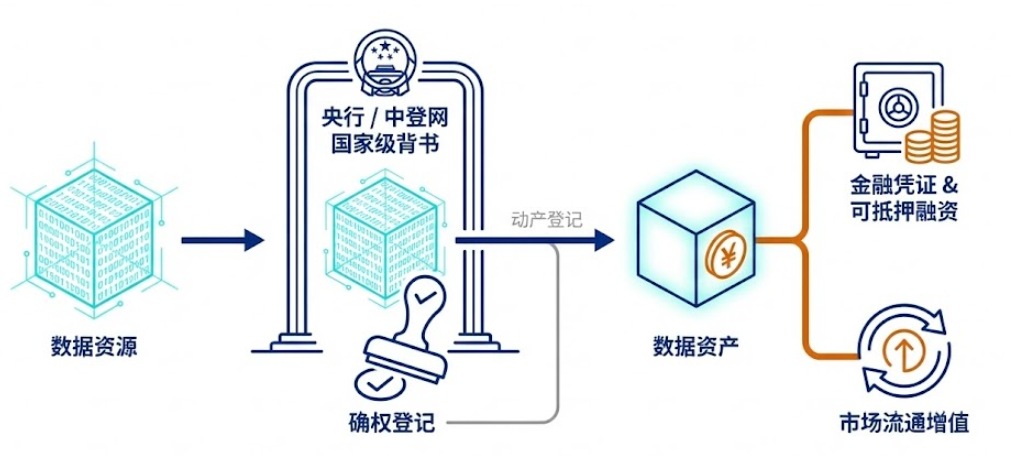
- 数据资产。 能计量、能带来经济利益的数据资源。难点是确权、质量和能否入表,而不是「有多少条」。入表要过可辨认、成本、经济利益三关,多数还在费用里。持有待售的数据包可能进存货。登记和质押融资有专门通道,以现行政策为准。
- 知识产权。 专利、商标、软件著作权。年费不缴,专利权会失效且难恢复;保护期满进入公有领域,账面价值归零。申请、年费、诉讼是动态过程,不是一张静态证。
- 特许与资源权利。 行业许可、特许经营、排污和碳排放权、矿业权、海域和取水权。过期即停产,因此系统常将特许权利与业务计划强关联(如采矿证过期自动冻结生产下达)。续期往往要提前数月准备材料,台账应倒推「最晚启动日」,而不是只记到期日。此外,碳排放权等配额具有动态核发与清缴的业务特点,管理上更像是配额账户的收支闭环。
摊销,不是折旧
固定资产因磨损而折旧;无形资产因权利到期而摊销。算法可以都是直线法,科目不同,起算也常不同(固资次月,无形常见当月)。税法通常要求无形资产摊销年限不得低于 10 年,因此不少企业购入软件时,哪怕系统生命周期更短,也会按 10 年摊销。使用寿命不确定的不摊销,每年做减值测试。开发阶段符合条件才资本化的,归集方式类似 在建工程与资本化。
土地使用权在中国常记无形资产,与房屋的房地分离见 不动产与物业资产。
适用与局限
没有软件订阅、没有特许牌照的小型工厂,不必单独建无形台账,把一两套系统记进总台账的扩展属性即可。本篇不展开评估作价和税务细节。厂商审计、数据入表、矿业权延续,以法务、财务和行业监管的现行要求为准;花园只立管理对象和接口。