
只读
固定资产价值与折旧
原值是达到预定可使用状态前的合理支出之和:买价、运保、安装调试测试费、进口关税、不可抵扣的税,以及能直接归到该项的专业服务费、达到预定可使用状态前的专门借款利息、弃置费用对应的预计负债。可抵扣进项不进原值,是一般纳税人的常见做法,不是唯一规则——价税合计 113 万、增值税 13 万,原值录 100 万。
对账问账面价值:账面价值 = 原值 − 累计折旧 − 减值准备。「净值」常被口语化,缺减值这一项就会对不上。折旧不是把钱存起来,而是把原值(减净残值)分摊到各期费用。
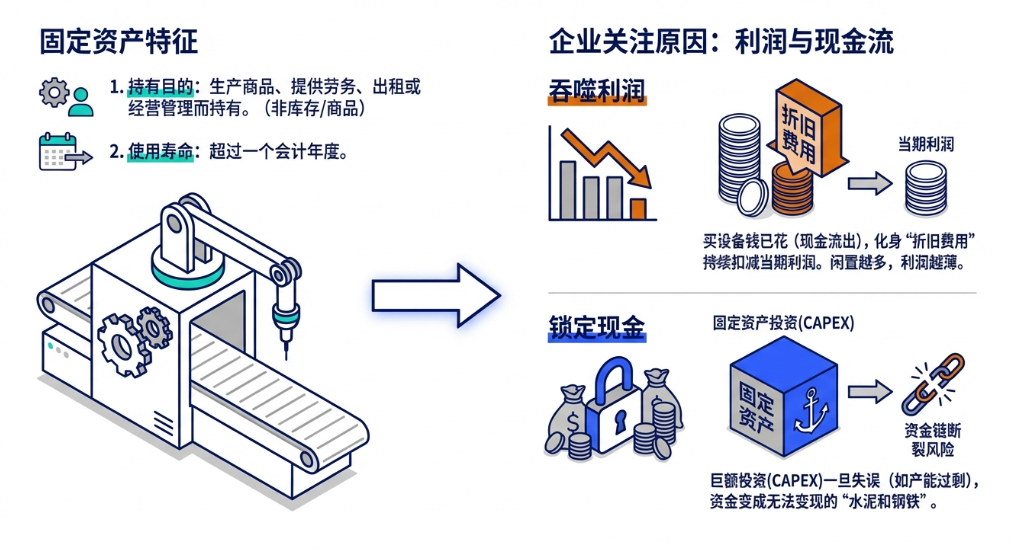
确认标准以现行准则为准:与生产、劳务、出租或经营管理相关、使用寿命超过一个会计年度的有形项目。准则看寿命和经济利益,金额门槛是企业自己的重要性水平。税法侧强调使用超过 12 个月,和「低值易耗还是进台账」的实务分界往往叠在一起。
提醒
「2000 元」从来不是企业会计准则第 4 号的确认标准,是行业制度、内部管理和税法习惯叠出来的政策选择。账面价值 = 原值 − 累计折旧 − 减值准备;口语「净值」常缺减值这一项。
工程未决算但已使用,先暂估转固再调整;已按暂估计提的折旧,决算差额通常调整未来,不追溯重算已提部分。业务台账应在物理移交当天建立,不要等决算。按已分配金额转还是暂估、整体暂估还是混合法,见 预转固怎么估。会计分界见 在建工程与资本化。
利润的隐形调节器与轻重资产差异
固定资产不仅是生产工具,更是财务报表上的「利润隐形调节器」。一方面,前期的资本性支出(CAPEX)会直接锁死企业的大量现金流;另一方面,折旧作为非付现成本,会逐年、逐月地吞噬账面利润。折旧年限与折旧方法的微调,往往会对当年利润表产生直接冲击。
这也决定了轻重资产模式下,管理系统的定位差异:
- 重资产企业(如化工、制造):固定资产占比大,资产系统定位是「防流失、保运行、降维保成本」;
- 轻资产企业(如互联网、咨询):资产多为周转件或办公IT设备,资产系统定位偏向「精细化费用分摊与预算控制」。
时间点:固资次月,无形当月
固定资产当月增加当月不提、次月开始;当月减少当月仍提、次月停止。报废当月仍提。起算绑的是达到预定可使用状态的次月,不是凭证录入月——7 月达到预定可使用状态,8 月起折旧,哪怕凭证更晚才补录。无形资产摊销通常当月开始。系统如果对两类资产用同一规则,账会错。
国内企业净残值率常见 5%,也有 0% 或 10%。这是政策选择和习惯;会计残值是估计,可以为 0。可折旧额 = 原值 − 净残值。方法(年限平均、工作量、加速)由会计政策决定;部件寿命或贡献方式明显不同的,准则允许分别确认为单项固资。是否分量是移交阶段的政策,不是准则禁止;不定,就接受 N 对 1,并在主数据里写映射。
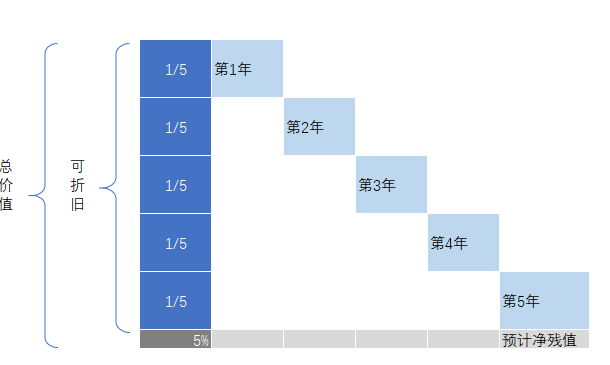
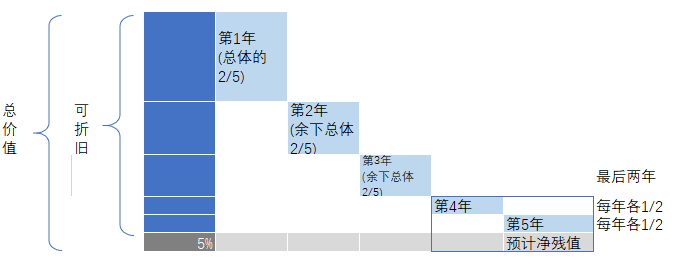
会计可以按实际情况估计使用寿命,税前扣除却受税法最低年限约束。分类年限怎么贴底线、加速方法和减值,只在 资产减值与加速折旧 维护,本篇不另抄一张表。
后续支出:恢复原状的修理通常费用化;提高性能或延长寿命的,可能调增原值。名称叫大修还是技改不决定会计,经济实质决定——细则见减值篇,避免两篇各写一套。
减值、盘盈盘亏、调拨 都会改账面;报废、处置见 资产报废与处置。实物动作必须能驱动这些调整,否则账实只在入账那天对齐过。软件、土地使用权等走摊销,规则与固资不完全相同,见 无形资产。出租并持有待增值的房屋,可能根本不在固定资产科目,见 投资性房地产。
适用与局限
折旧年限是会计估计,不是技术寿命,更不是 经济寿命。提完折旧仍在用,完全正常;未提完就退役,剩下账面价值一次性处理。不要用账面价值判断「该不该换」——该换不该换看年运行成本、风险和挑战者,不看账面还剩多少。