
只读
资产调拨与内部流转
资产从 A 部门到 B 部门、从 A 厂到 B 厂,名字常叫调拨、划转、内部交易。先分清力度,不要用「搬家」一句话打过:
| 力度 | 位置 | 户口 / 折旧 | 单据 |
|---|---|---|---|
| 位置变更 | 改 | 不动 | 位置变更 |
| 内部借用 | 临时到借用方 | 不动 | 借用单,见 资产分配与责任人 |
| 同一法人内调拨 | 改 | 改成本中心、使用人 | 调拨单 |
| 跨法人 | 改 | 一方出账、一方入账 | 交易,见 跨法人资产调拨 |
同一法人内的调拨,才是:物理位置和财务归属一起改,并留下谁批准、谁接收。
提醒
借用不是调拨。判断跨不跨法人,看法人边界,不看地理距离。
第一个要分清的是法人边界,两边的性质完全不同:
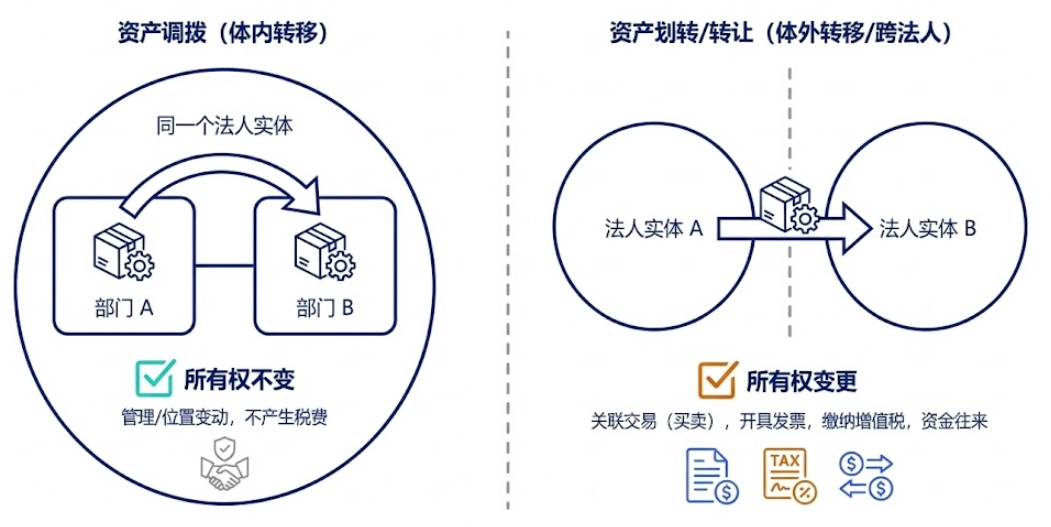
| 同一法人内调拨 | 跨法人调拨 | |
|---|---|---|
| 本质 | 管理变更 | 两个法人之间的交易 |
| 动的账 | 成本中心、使用人、位置 | 一方出账、一方入账 |
| 定价与税 | 无 | 要定价依据,可能产生税 |
| 审批 | 按金额分层 | 几乎总是更高,可能涉及国资、董事会程序 |
判断标准是法人边界,不是地理距离:同一法人的两个厂区相隔千里,仍是内部调拨;同一园区里母子公司隔一堵墙,也是跨法人交易。本篇讲通用闭环,跨法人多出来的定价、税务、审批和账务衔接,专篇见 跨法人资产调拨。
为什么不能口头搬家
不走流程的流转,是盘点差异的第一来源。现场的人知道设备在新车间,系统仍挂在旧成本中心,折旧和维修费记错部门,绩效考核跟着错。更糟的是责任真空:坏了谁修、丢了谁赔,两边都说不是自己的。
系统里通常由调出方提单,因为调入方看不见对方名下的资产;需求协调多在线下。同部门只换使用人,不必升格成跨部门调拨。
最低限度的闭环:
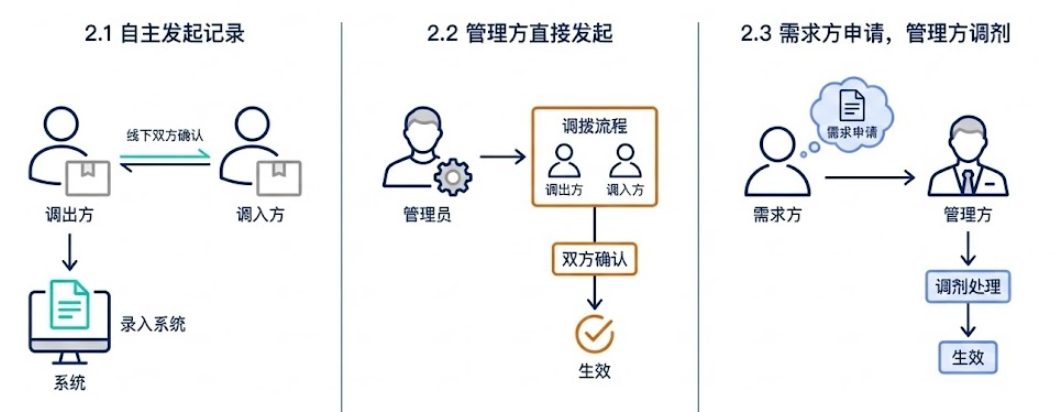
- 调出方申请,写清资产、原因、去向;
- 有权批准的人签字(金额、是否跨法人,决定审批层级);
- 调入方实物确认(不是只在系统点同意);在此之前的在途期间,如发生损坏或丢失,损失通常由调出方承担;
- 同步改位置、使用人、成本中心;跨法人再触发 财务与产权处理。财务折旧的切换规则通常为:调拨当月折旧仍计入调出方,次月起计入调入方;
- 在途状态要可见——已经拆走、尚未签收,不能算在任何一边的「在用」里冒充齐全。
和 资产经营、闲置低效资产盘活 的关系:该不该动、往经营还是往调剂,是决策;调拨是执行手段。先判断,再走流转单。
拆分、合并与技改中的流转
一条产线拆出一台设备支援别处,或两台设备组合成一个系统,主数据的父子关系和财务卡片都可能要拆或并。这比换个房间复杂,应视为小型项目:先定新的资产边界,再动实物。详见设备树与父子资产 和 在建工程与资本化。
适用与局限
工具间里当天借还,用借用/归还,不必每次走调拨。调拨应用于「责任要换人」的移动。高度管制的特种设备、校准器具,流转还要带走档案和资质约束,不能只改部门字段。