
只读
资产盘点
盘点是把账和实物对齐,也是发现长期闲置、状态不良的唯一强制动作。资产盘点不应局限于财务账,也用于更新状态(在用、闲置、报废)。不要等年底才盘。
盘的是实物台账,不只是固定资产账
实物范围大于固定资产。拿着财务卡片去现场,颗粒度对不上,盘完仍对不回设备。拿着贴了标签的实物台账去盘,财务账通常能被带着对齐。备件和耗材库存往往一并纳入,但规则不同:资产看单件身份,物料看数量。
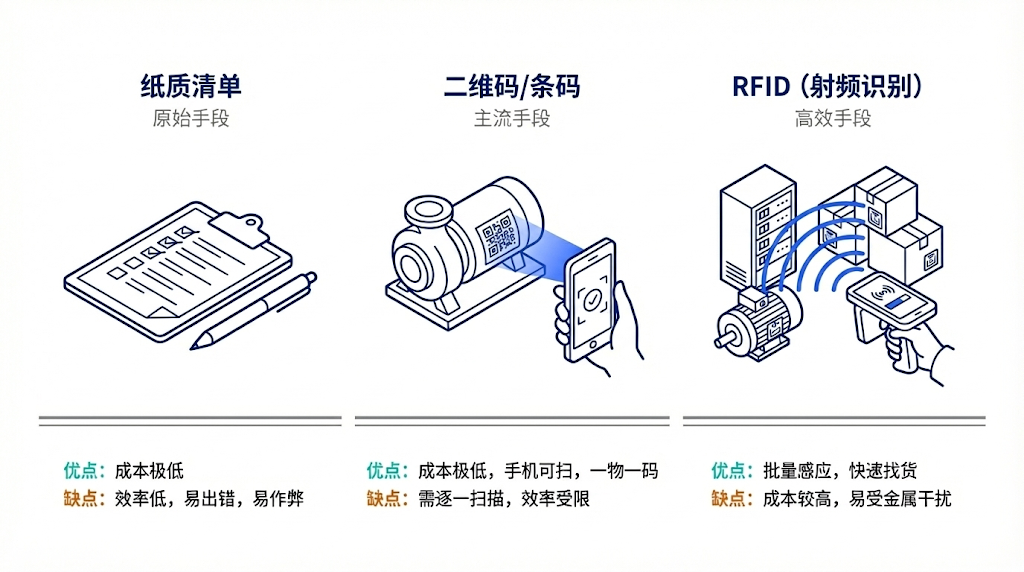
先分清四件事:日常循环盘、年报监盘、专项清查、清产核资。形式可以组合:循环盘、抽查、年底全面盘。集团抽盘要带法人样本和异常样本,对的是账、卡、物、证,不是一张汇总表。明盘快,拿着清单勾选,容易坐在办公室完成;盲盘不显示账面数量,必须现场扫到才算数,更接近真实,也更累。扫码或射频识别的价值首先是到场证明,其次才是快。
提醒
不要把盘点频率调高就叫清产核资。清产核资是产权与价值重估的监管动作,不是盘点日历加密。平业务台账也不等于平总账。
盘完不平账,等于没盘
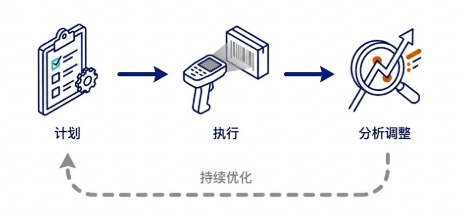
流程是计划—执行—分析调整。管理部门出范围和任务,使用方执行,资产和财务监盘。任务按位置、部门或保管人切分,一人一份,才能问责。
差异走差异清单 → 原因分类 → 批准 → 再驱动卡片和科目。没有批准文件,财务不能凭盘点表调卡。
差异不应当在后台直接改数,而要补办业务手续:
- 位置错了 → 补调拨或位置变更;
- 人还在、物到了别的部门 → 补流转;
- 盘盈 → 查来源,补接收或建账。现行固定资产盘盈通常按前期差错,走以前年度损益调整,不是随手进当年营业外;
- 盘亏 → 进待处理财产损溢,查责任,批准后才能销卡,走报损或退出;事后分析盘亏率能挖出前端采购与调拨环节的管理漏洞;
- 状态已坏或已闲置 → 改状态,并触发维修或调剂,而不是只改一个字。
实务中常遇到因 KPI 考核或财报美化压力,对差异进行「技术性搁置」,即发现差异但不愿披露真实情况,长期挂账不处理,这是推演系统上线时必须防范的风险点。
「盘点准确率」是基础指标。准确率高但从不处理闲置和损坏,说明盘点停在合规仪式。
适用与局限
标签体系没建立时,全面盲盘会崩溃,应先补标再谈准确率。高价值、高流动、多地点的资产值得更高频的循环盘;固定安装的大型装置,位置几乎不变,年盘加状态抽查即可。不是所有资产都要扫码:埋地管网、高空设备、机器内部板卡以及软件授权,通常界定为免扫码或免盘资产。按 关键性 差异化更干净:A 类全生命周期可追溯、变更严管,C 类年抽盘,成本和风险匹配。集团穿透式盘点如果只下发 Excel、不统一编码和差异规则,下层会各报各的「100%」。