
只读
资产报废与处置
退出是把资产从在用账上拿下来。报废是退出的一种(也是财务常用词);出售、转让、拆解回收、捐赠、报损、盘亏,都是处置路径。主导者通常是有权机构(董事会、总经理办公会,国资还要出资人);财务销账,资产侧的接口是鉴定、实物停用与去向。没有独立资产部时,鉴定落在专业归口,保管在使用单位。生命周期的最后一环最容易被忽视,也是审计里出事最多的一环。
提醒
超过使用年限不是报废命令。折旧提完、性能仍够,可以继续用,也不必贴「超期服役」的羞耻标签。
企业国资走 32 号令;行政事业走自己的条例。不要揉成「国资单位」。两边的红线都是先报批、后处置,公开、公平、竞争择优,处置完及时销账。私下变卖、账上还挂着的「已拆设备」,是典型风险。到期报废卖残值,也可能要评估进场。账销案存:核销了,实物还在,责任还在。
到年限 ≠ 必须报废
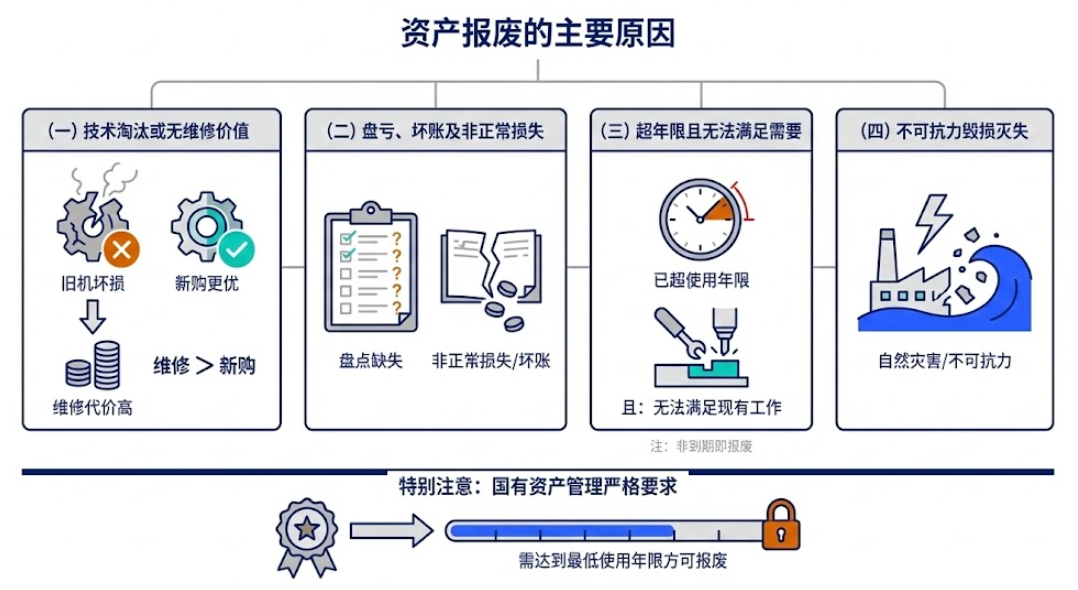
常见退出理由包括:技术淘汰或无维修价值;盘亏与非正常损失;已超使用年限且无法满足工作需要;不可抗力毁损。
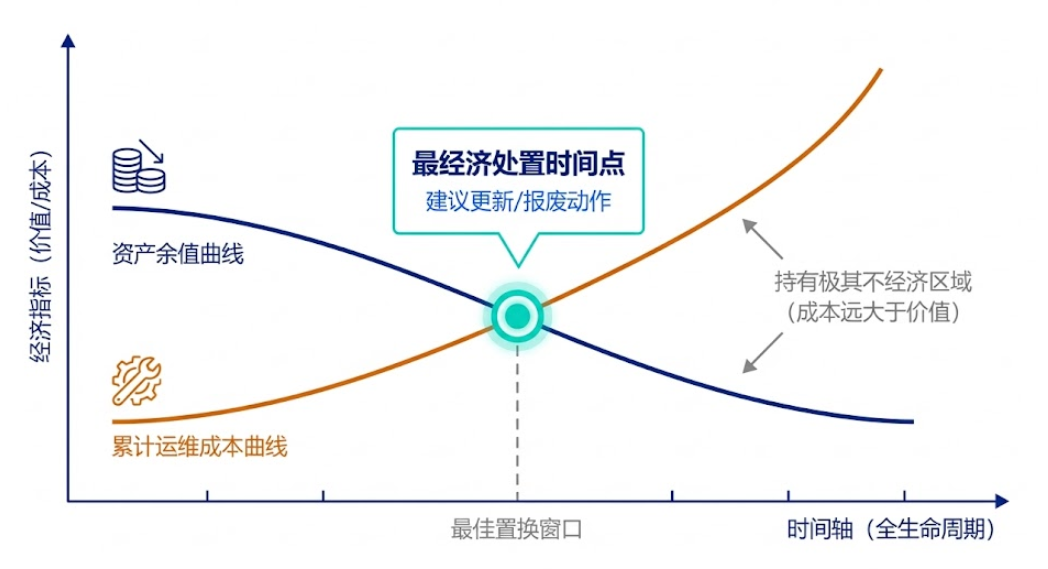
另一端是提前退出。设备还能转,但继续持有的年成本已经高于卖掉或置换——这是 经济寿命 的逻辑。国企提前处置敏感,需要决策文件、评估底价和进场交易,证明不是利益输送。
不可用的设备除了整机报废,还可以拆解:仍有价值的组件回库,成为别人的备件。拆解要有清单和去向,否则「拆解」会变成无主零件堆。
实物停用和财务销账必须成对
现场拆了、财务还在提折旧,或财务销了、现场还能开起来,都会制造账实黑洞。批准处置当月仍提折旧、次月停。转入固定资产清理,转销原值、累计折旧、减值准备。出售、转让通常走资产处置损益;报废、毁损、盘亏往往走营业外。持有待售先重分类、停止折旧,按账面价值与公允价值减出售费用孰低计量。
损坏、丢失、账实不符、闲置过久,先做异常调查(损失、原因、改进),再引用进退出申请,不要直接开报废单。调查常在系统外做完,表上要留下原因和改进,否则退出只剩销卡。
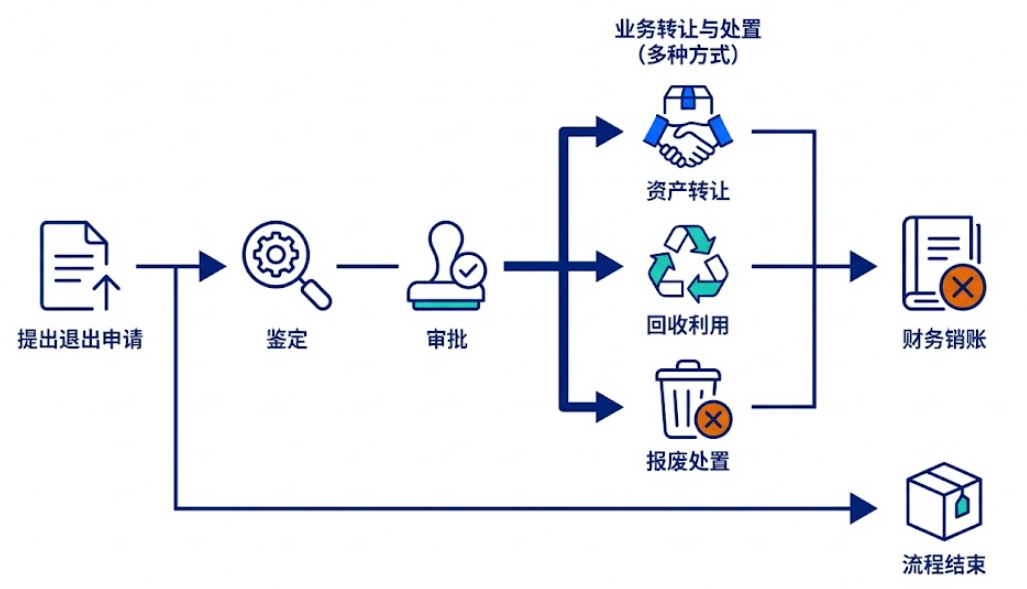
闭环应当包括:
- 技术或经济鉴定(为什么退);损坏丢失先有异常调查;
- 有权机构批准;
- 实物处置(拆除、交仓、拍卖、销毁)并留下去向;可利用零部件回库,不要无主堆;
- 清理科目结转损益、残值入账;
- 回收许可证、特种设备注销、环保转移(若涉及)。
管资产没有标准,因组织形态而异,退出流程常有三种严格程度:
- 简单直接记录:适用低价值、办公类资产,不设复杂审批,直接在系统登记报废去向;
- 分步申请与处置:适用多数通用资产,申请、复核、财务确认三权分立;
- 合规技术鉴定:适用生产核心设备或特种资产,退出前必须由内外部专家出具技术鉴定报告,流程最重。
父级一张固资卡、子级做实物台账时,处置子件可能让父卡减值(产线拆掉一台、一批电脑卖掉几台)。要在退出时明确父卡是否减值、减多少,不能只删子卡。
特种设备、危化相关装置的退出,多一层法定注销,不能只走内部报废单。
适用与局限
民营企业处置自由度高,仍建议保留鉴定和去向记录——不是为了应付国资,而是为了防止设备「消失」和残值进私人腰包。备用、待修、待调剂都不是报废;把暂时不用的一次性清掉,明年会再买一遍。
年度退出计划应当与新增购置预算联动。如果只报废不提购置,或者只买新不退旧,说明两套流程是割裂的。健康的退出决策应能在 SAMP 的处置组合里看见,而不是年底突击。