
只读
维修成本核算
维修成本核算的基本单位是工单:人、料、外委、有时还有机具,都记到这张单,再滚到资产、位置、成本中心。没有工单归集,到月底只有「维修费」一个总数,无法回答哪台设备在吞钱、哪种策略更贵。
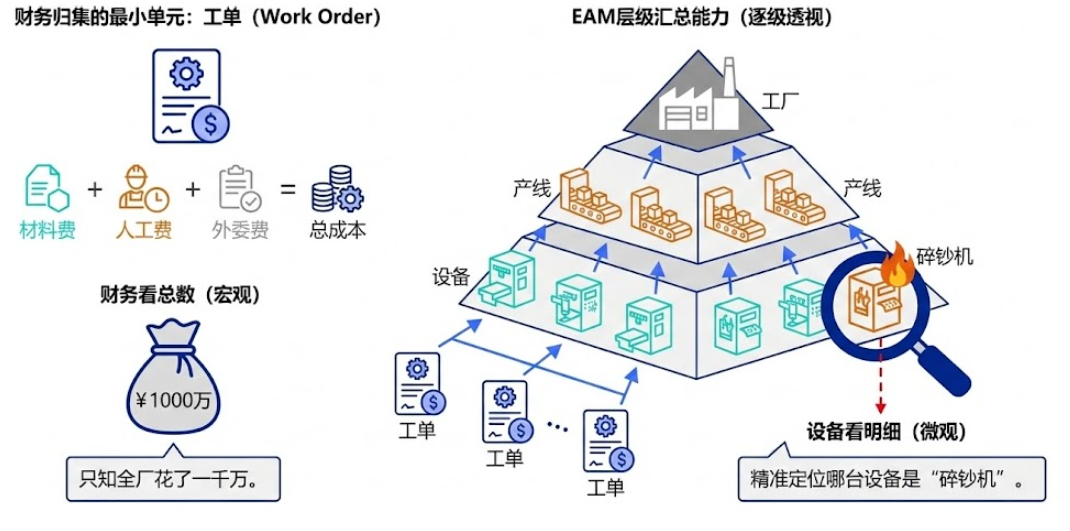
四类常见要素:
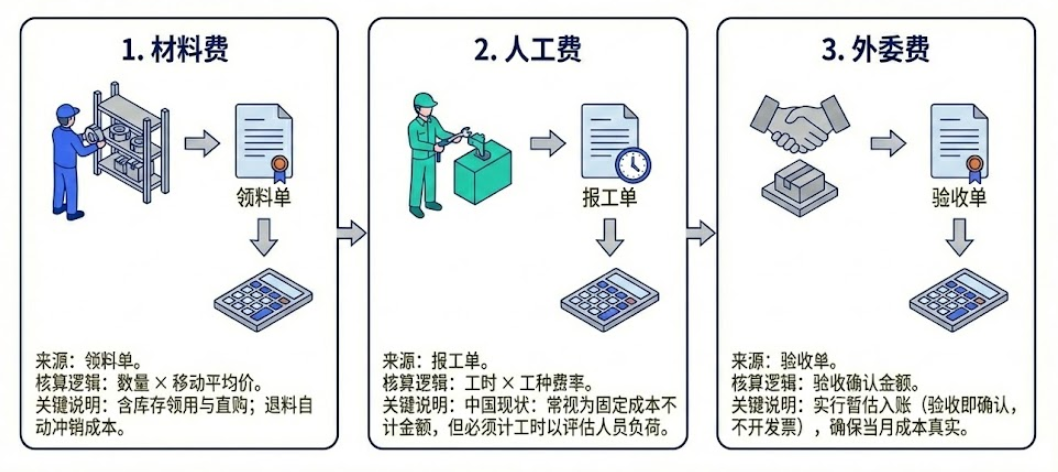
- 人工:内部工时 × 费率。费率可以是简平均,也可以分技能等级。不记工时,人工成本会全部沉在部门费用里。固定薪酬下工时数据的真价值见 维修工时管理。
- 物料:按工单领料、余料退回。不退料,设备成本和仓库账一起糊。流程见 维修领料与退料。
- 外委:服务验收单触发暂估入账锁定当期,后续发票冲销;相关订单挂到工单或项目。
- 停机损失:多数会计账不算它,管理账必须估——否则最贵的策略看起来最便宜。谁来估、用什么单价、计划停机算不算,要事先约定。不约定,就是立场战:生产往高了报,维修往低了认。
提醒
资本化还是费用化,跟「叫不叫大修」无关,看是否延长寿命或提升性能。服务商不要把自己的工时往业主的在建工程上靠。
日常修复进当期;符合资本化条件的技改进 在建工程与资本化。分错了,单台资产的「一生花费」会断档。资本化是业主会计的事。
用来做什么
- 不良设备的费用排名,触发策略或技改;
- 比较 CM / PM / 外委的真实花费(含停机);
- 为 LCC 和更换决策提供在役阶段的实际数,而不是厂家小册子。
预算常按部门切,核算应按资产切。财务看科目余额,设备看具体对象;两者结合能分析费效比(材料/人工比,M/L Ratio)与预算超支归因。两套账都要:部门账管人头和承包,资产账管决策。公用系统勿默认「辅助」;隐性损耗(能耗浪费)与会计维修费是两本账,管理上要能对上位置。
另一面:服务商的成本不是业主的停机损失
维修团队变成利润中心或对外服务商时,工单还要记收入。成本核算是服务定价的地基,见 面向客户的维保服务。
服务商账上对应的,是服务水平协议罚金、可用率奖金、重复派工,不是业主的停机损失。保内工单有成本,没有(或很少)收入。要能分摊的至少有:直接作业、差旅和等待、培训认证、网点闲置、保内无偿。混在一个「维修费」里,包年合同会算成赚钱、其实在给质保买单。
适用与局限
费率拍脑袋、物料不退、外委包年费无法拆到单,核算精确到分没有意义。先做到「每张工单有人有料」,再谈作业成本法。管理用的维修成本不必等于会计科目余额,但应能对上数量级,并解释差异(停机损失、资本化、公共分摊)。服务商侧再解释保内无偿和路途等待。